Reforma Tributária, Impactos nos setores de Comércio, Serviços e Indústria – Insights e Estratégias
Reforma Tributária
Impactos para as empresas dos setores de Comércio,
- Serviços e Indústria
- Roteiro de implementação e cronograma de transição
- Transição para o regime tributário especial (Simples)
- Insights e Estratégias
Por: Carlos Matias – CEO CMC Consulting
Tempo estimado de leitura: 12–15 minutos
Conteúdo
- Sumário Executivo …………………………………………………………
- 1 Impacto da Reforma Tributária por Setor
- 1.1 Comércio (Varejo e Distribuição) ………………………………….
- 1.2 Setor de Serviços ………………………………………………..
- 1.3 Setor Industrial …………………………………………………..
- 1.4 Implicações Intersetoriais ………………………………………
- 1.5 Conclusões …………………………………………………………
- 1.6 Ações estratégicas que líderes empresariais devem iniciar agora
- 1.7 Conclusão Final …………………………………………………..
- 2 Roteiro de Implementação e Transição
- 2.1 Cronograma de Transição (Todos os Setores) …………………
- 2.2 Impacto Setorial durante a Transição
- 2.2.1 Comércio / Varejo …………………………………………
- 2.2.2 Setor de Serviços ………………………………………….
- 2.2.3 Setor Industrial ……………………………………………
- 2.2.4 Logística e Transportes ………………………………….
- 2.2.5 Serviços Financeiros e Seguros ………………………….
- 2.2.6 Agronegócio ……………………………………………….
- 2.2.7 Construção e Imobiliário …………………………………
- 2.3 Principal Desafio de Transição: Pagamento Dividido (Split Payment)
- 2.4 Conclusões ……………………………………………………….
- 3 Impacto da Reforma Tributária no Simples Nacional
- 3.1 Resumo Executivo ……………………………………………….
- 3.2 O que permanece inalterado …………………………………..
- 3.3 A Mudança Mais Importante: Duas Opções para a CBS e o IBS
- 3.4 Por que algumas empresas do Simples podem perder competitividade
- 3.5 Impacto por Setor ……………………………………………….
- 3.6 Cronograma ……………………………………………………….
- 3.7 O que os executivos e empresários devem fazer agora ………
- 3.8 Conclusão Executiva ……………………………………………..
Reforma Tributária do Brasil
Impactos nos setores de Comércio, Serviços e Indústria – Insights e Estratégias
Resumo Executivo
A reforma tributária do Brasil representa a mudança mais significativa no sistema de tributação empresarial do país em mais de 50 anos.
Ela substitui uma rede complexa de tributos indiretos (PIS, COFINS, IPI, ICMS e ISS) por um sistema de IVA Dual composto por:
- CBS (Contribuição¹ sobre Bens e Serviços) – IVA Federal
- IBS (Imposto² sobre Bens e Serviços) – IVA Estadual e Municipal
- Imposto Seletivo (IS) – Aplicado a produtos considerados prejudiciais à saúde ou ao meio ambiente
Notas:
¹ Contribuição: O recurso tem finalidade específica e exclusiva para beneficiar um grupo determinado ou financiar áreas como a seguridade social.
² Imposto: O valor arrecadado é destinado a um “fundo geral” e utilizado para financiar saúde, educação e segurança. O contribuinte não recebe um serviço específico em contrapartida ao pagamento realizado.
A transição teve início em 2026 e prosseguirá até 2033.
A reforma visa:
- Simplificar o cumprimento das obrigações tributárias,
- Eliminar a tributação em cascata,
- Reduzir o contencioso tributário, e
- Aumentar a eficiência econômica.
Resumo dos Impactos
Setor | Impacto Esperado | Principais Beneficiários | Principais Riscos |
Comércio / Varejo | Misto ao Positivo | Grandes Varejistas, Comércio Eletrônico, Operações multi-estados | Pressão de margem para empresas com baixo crédito |
Serviços | Geralmente Negativo | Empresas de serviços com insumos tributáveis significativos | Maior carga tributária efetiva e pressão sobre preços |
Indústria | Altamente Positivo | Fabricantes, Exportadores, Operações intensivas em Capital | Complexidade da transição de ERP e da Cadeia de Suprimentos |
1. Comércio (Varejo e Distribuição)
Impacto Estratégico
Os varejistas se beneficiam do princípio do IVA de recuperação integral de créditos ao longo da cadeia de valor. A reforma elimina grande parte da complexidade associada às regras do ICMS, à tributação interestadual, aos regimes de substituição tributária e aos incentivos fiscais.
Efeitos Positivos
Operações Mais Simples
- Uma lógica tributária nacional substituindo milhares de regras estaduais e municipais
- Menores custos de conformidade tributária
- Redução de litígios
Benefícios para o E-commerce
- Tributação no destino simplifica as vendas interestaduais
- Menor complexidade em operações omnichannel
- Maior flexibilidade na alocação de estoques
Melhor Visibilidade do Fluxo de Caixa
- Cálculo de impostos mais transparente
- Gestão de margens facilitada
Riscos
Aumento de Impostos para o Consumidor Final
- Certas categorias do varejo podem sofrer aumento nos preços ao consumidor caso os fornecedores repassem custos tributários mais elevados.
- Pressão sobre o Capital de Giro: Os novos mecanismos de Split-Payment¹ e de crédito podem afetar temporariamente o fluxo de caixa durante a transição.
Note: ¹ O mecanismo de Split-Payment (pagamento fracionado) é um sistema de arrecadação automática de impostos previsto na reforma tributária sobre o consumo no Brasil. Quando uma transação ocorre, o gateway de pagamento, banco ou instituição financeira separa automaticamente a parcela destinada aos novos impostos — a CBS (federal) e o IBS (estadual/municipal) — e a repassa diretamente ao governo, enviando ao vendedor apenas o valor líquido.
Exemplo de Impacto Financeiro
Negócio de Varejo Atual:
- Receita: R$ 100M
- Margem Bruta: 35%
Resultados Potenciais:
Fator de Impacto | Efeito |
Redução de Custos de Conformidade | +0,5% a +1,5% EBITDA |
Melhor Recuperação de Crédito | +1% a +3% EBITDA |
Custos de Transição | -0,5% a -1% EBITDA |
Efeito líquido: geralmente positivo para varejistas de médio e grande porte.
2. Setor de Serviços
Impacto Estratégico
Espera-se amplamente que o setor de serviços seja o mais desafiado pela reforma.
A razão é estrutural: empresas de serviços geralmente possuem estruturas de custos com forte peso da mão de obra — e a folha de pagamento não gera créditos de IVA —, além de apresentarem baixo consumo de materiais e poucos insumos tributáveis, o que resulta em uma geração limitada de créditos.
Paralelamente, a nova alíquota de IVA é significativamente mais alta do que as alíquotas atuais de ISS e PIS/COFINS pagas por muitas empresas de serviços.
Assim, muitas empresas do setor podem enfrentar uma carga tributária efetiva muito maior.
Segmentos mais expostos
- Serviços de TI
- Consultoria
- Engenharia
- Serviços jurídicos
- Contabilidade
- Agências de marketing
- Serviços de segurança
- Gestão de instalações (facilities management)
- Serviços de saúde (exceto regimes especiais)
Por que o setor de serviços é prejudicado
Modelo atual:
- ISS: 2%–5%
- PIS/COFINS (Lucro Presumido): 3,65%
Modelo futuro:
- IVA efetivo (CBS + IBS) potencialmente próximo de 26%–29% antes dos créditos
- Geração limitada de créditos, pois os custos com mão de obra predominam nas despesas
Exemplo de impacto financeiro
Empresa de serviços profissionais:
Respostas Estratégicas
Empresas líderes do setor de serviços já estão avaliando:
- Reformulação do modelo de precificação
- Renegociação de contratos
- Agrupamento de serviços (bundling)
- Automação e adoção de IA
- Modelos de serviços compartilhados
- Reestruturação societária e legal
A pressão sobre as margens pode ser significativa, especialmente em serviços B2C.
Conclusão para a Gestão Executiva
Para as empresas de serviços, a reforma tributária não é, primordialmente, um projeto fiscal — é um projeto de transformação do modelo de negócios.
3. Setor Industrial
Impacto Estratégico
Espera-se que a indústria seja, de modo geral, a maior beneficiária.
O modelo de IVA elimina a tributação em cascata e permite a ampla recuperação de créditos ao longo da cadeia produtiva.
Efeitos Positivos
Sistema de Crédito com Não Cumulatividade Plena
É possível recuperar créditos sobre:
- Matérias-primas
- Componentes
- Logística
- Utilidades (energia, água, etc.)
- Bens de capital
- Serviços utilizados na produção
Isso reduz significativamente os custos tributários embutidos. A nova estrutura do IVA elimina grande parte desse efeito cumulativo.
Fim da Guerra Fiscal do ICMS
A reforma reduz:
- Decisões sobre a cadeia de suprimentos motivadas por questões tributárias
- Decisões de localização baseadas em incentivos fiscais
- O planejamento complexo relacionado ao ICMS
Isso permite que as empresas otimizem suas operações com base na lógica de negócios, em vez de considerações tributárias.
Os benefícios incluem:
- Decisões mais racionais sobre a localização de fábricas
- Menor dependência de incentivos fiscais
- Melhor otimização da cadeia de suprimentos
Competitividade nas Exportações
As exportações permanecem isentas de impostos, ao mesmo tempo em que permitem a recuperação de créditos acumulados, melhorando a competitividade internacional.
Exemplo de Impacto Financeiro
Fabricante:
Métrica | Atual | Futuro |
Receita | R$ 500M | R$ 500M |
Compras de Insumos | R$ 300M | R$ 300M |
Créditos Recuperáveis | Limitado | Amplo |
Custo Tributário Efetivo | Alto | Mais baixo |
EBITDA | 12% | 14–18% |
Oportunidades Estratégicas
- Redesenho da cadeia de suprimentos
- Otimização da presença operacional (footprint)
- Nearshoring
- Expansão das exportações
- Melhorias no capital de giro
4. Implicações Intersetoriais
ERP e Tecnologia
Todas as empresas devem atualizar:
- SAP
- Oracle
- Totvs
- Outros ERPs
- Mecanismos de cálculo de impostos
- Sistemas de emissão de notas fiscais eletrônicas
- Governança de Master Data
2026 é, essencialmente, o ano de testes para essas adaptações.
Precificação
A maioria das organizações precisará de:
- Análise de rentabilidade do cliente
- Simulação de impostos por SKU
- Re-precificação de contratos
Atividade de Fusões e Aquisições (M&A)
A reforma pode acelerar:
- Consolidação no setor de serviços
- Investimentos em Manufatura
- Reestruturação da cadeia de suprimentos
- Reformulação dos centros de distribuição regionais
Desempenho Financeiro
EBITDA
Setor | Efeito Provável |
Serviços | Pressão sobre Margens |
Varejo | Ligeira melhora ou neutralidade |
Indústria | Melhora esperada |
Capital de Giro
- Muitas empresas precisarão se adaptar a: novos mecanismos de crédito tributário
- Exigências de conciliação mais ágil
- Sistemas de pagamento fracionado (split-payment)
Isso pode aumentar temporariamente as necessidades de capital de giro durante a transição.
5. Conclusões
Comércio
Vencedor moderado
- Simplificação
- Melhor utilização de créditos tributários
- Melhoria nas operações interestaduais
Serviços
Potencial perdedor
- Maior carga tributária efetiva
- Compressão de margens
- Necessidade de reformulação de preços e do modelo operacional
Indústria
Vencedor claro
- Amplos créditos tributários
- Redução da tributação em cascata
- Maior competitividade nas exportações
- Melhoria na economia da cadeia de suprimentos
6. Ações estratégicas que líderes empresariais devem iniciar agora
Simulação de impacto tributário
Modele:
- A carga tributária atual da empresa
- A futura carga de CBS/IBS
- O impacto na margem por produto e cliente
Revisão de precificação
Recalcule:
- A lucratividade dos produtos
- A lucratividade dos serviços
- As margens por cliente
Prontidão de ERP e sistemas
Revise:
- SAP
- Oracle
- TOTVS
- Outros ERPs
- Mecanismos de cálculo tributário
- Sistemas de emissão de notas fiscais eletrônicas
A reforma exige grandes alterações de configuração.
Renegociação de contratos
Contratos de longo prazo devem incluir:
- Cláusulas de ajuste tributário
- Mecanismos de repasse de custos
- Disposições para revisão de preços
Redesenho da cadeia de suprimentos
Para empresas industriais e comerciais, podem existir oportunidades para:
- Consolidar armazéns
- Otimizar redes de distribuição
- Reavaliar a localização das unidades produtivas
- Simplificar operações interestaduais
7. Conclusão Final
A reforma cria uma divisão clara:
- A Indústria e os Exportadores provavelmente serão os maiores beneficiários, graças aos créditos integrais de IVA e à redução de distorções tributárias.
- O Varejo e o Comércio devem se beneficiar da simplificação e da melhoria na recuperação de créditos, embora os resultados variem conforme o modelo de negócio.
- As Empresas de serviços provavelmente enfrentarão os maiores desafios, devido às alíquotas efetivas mais altas e à geração limitada de créditos.
Para as empresas brasileiras, a reforma não é apenas uma questão tributária; o maior impacto não virá da alíquota em si, mas das decisões estratégicas que seus executivos tomarem em relação a precificação, lucratividade, modernização tecnológica, desenho da cadeia de suprimentos e transformação do modelo de negócio durante o período de transição de 2026 a 2033.
Carlos Matias é o fundador e CEO da CMC Consulting. O objetivo da CMC Consulting é viabilizar e implementar a expansão de empresas estrangeiras no Brasil e de empresas brasileiras em mercados internacionais.
Reforma Tributária do Brasil
Roteiro de Implementação e Transição
A transição da reforma tributária brasileira (2026–2033) não afetará todos os setores da mesma forma.
Embora o cronograma legal seja o mesmo para todos, o impacto financeiro, a complexidade operacional, as implicações na precificação e os efeitos no fluxo de caixa diferem significativamente entre os setores de comércio, serviços, indústria, agronegócio, construção civil, serviços financeiros e logística.
Cronograma de Transição (Todos os Setores)
Ano | O que acontece |
2026 | Fase de testes: CBS 0,9% + IBS 0,1%; as empresas devem emitir notas fiscais com novos campos de impostos e adaptar sistemas ERP. |
2027 | A CBS substitui integralmente o PIS/Cofins; a maior parte do IPI é extinta; início do Imposto Seletivo (IS). |
2028 | Ano de estabilização sob a CBS. |
2029-2032 | Substituição gradual do ICMS e do ISS pelo IBS (aproximadamente 10% de migração por ano). As empresas operam ambos os sistemas simultaneamente. |
2033 | Implementação integral da CBS + IBS; extinção do ICMS e do ISS. |
Impacto Setorial durante a Transição
1. Comércio / Varejo
2026-2028
Foco principal:
- Adaptação de sistemas ERP e PDV
- Reclassificação fiscal de produtos
- Transparência nas notas fiscais para o consumidor
- Mapeamento de créditos na cadeia de suprimentos
Impacto financeiro:
- Alteração inicial limitada na carga tributária
- Investimentos significativos em conformidade e sistemas
2029-2032
Foco principal:
- Tributação no destino
- Gestão de sistemas duplos (ICMS + IBS)
- Ajustes de margem por estado
Efeito esperado
- Redução de distorções tributárias entre estados
- Fim de muitos incentivos de ICMS
- Recuperação de créditos mais eficiente
Vencedores
- Redes de Varejo Nacionais
- Empresas de e-commerce
- Distribuidores com atuação em múltiplos estados
Riscos
- Perda de incentivos fiscais estaduais
- Desafios na recalibragem de preços
Impacto geral: Moderadamente positivo. O setor varejista tende a se beneficiar da neutralidade do IVA e de créditos mais simples.
2. Setor de Serviços
2026-2028
Muitas empresas de serviços atualmente pagam impostos indiretos efetivos relativamente baixos.
Sob o novo sistema de IVA:
- Base de tributação mais ampla
- Mecanismo de crédito integral de IVA
- Maior transparência
2029-2032
É provável que os serviços sofram o maior aumento na carga tributária entre os principais setores, pois:
- Custos com mão de obra geram créditos de IVA limitados
- A maior parte das despesas está relacionada à folha de pagamento
- Há poucos créditos sobre insumos em comparação com a indústria
Prováveis efeitos
Área | Impacto |
Carga Tributária | ↑ Maior |
Preços | ↑ Mais Altos |
Margens | Pressão |
Conformidade | Maior |
Beneficiados
- Prestadores de serviços B2B cujos clientes podem recuperar créditos
Prejudicados
- Empresas de serviços intensivas em mão de obra que vendem para consumidores finais
Impacto geral: Potencialmente negativo a neutro, dependendo das alíquotas efetivas finais e dos regimes setoriais específicos.
3. Setor Industrial
Este é geralmente considerado um dos maiores beneficiários.
2026-2028
Foco principal:
- Mapeamento de créditos sobre insumos
- Redesenho da cadeia de suprimentos
- Planejamento de estoques
- Otimização de impostos sobre exportação
2029-2032
Benefícios tornam-se mais visíveis:
- Eliminação da tributação em cascata
- Créditos de IVA mais abrangentes
- Redução de litígios fiscais
- Decisões de suprimento menos influenciadas por questões tributárias
Prováveis efeitos
Área | Impacto |
Neutralidade Fiscal | Melhoria Significativa |
Competitividade nas Exportações | Positiva |
Capital de Giro | Melhorado |
Conformidade | Simplificada |
Setores beneficiados
- Eletrônicos
- Fabricação de bens de consumo
- Automotivo
- Maquinário
- Produtos químicos
Impacto geral: Fortemente positivo. A Indústria foi um dos principais alvos da Reforma.
4. Logística e Transportes
Fatores positivos
- Créditos de IVA ao longo da cadeia
- Operações interestaduais simplificadas
- Roteirização menos condicionada a questões tributárias
Desafios de transição
- Sistemas de faturamento de frete
- Adaptação ao pagamento fracionado (split payment)
- Tributação no destino
Impacto geral: Positivo.
5. Serviços Financeiros e Seguros
Estes setores mantêm um tratamento especial sob a reforma.
Principais questões
- Estrutura de IVA não tradicional
- Mecanismos especiais de crédito
- Modelos complexos de precificação
Impacto esperado
- Menor ruptura operacional em comparação aos serviços em geral
- Complexidade regulatória contínua
Impacto geral: Neutro a levemente positivo.
6. Agronegócio
O Agronegócio recebe tratamento especial na reforma.
2026-2028
Foco:
- Cadastro de produtores
- Adaptação da cadeia de crédito
- Ajustes nas cooperativas
2029-2032
Resultados esperados:
- Melhor utilização do crédito
- Cadeia tributária simplificada
- Manutenção de alíquotas reduzidas especiais para diversos produtos
Desafios
- Cadeias de suprimentos complexas
- Cooperativas
- Integração dos produtores rurais
Impacto geral: Moderadamente positivo.
7. Construção e Imobiliário
Uma das transições mais complexas.
Principais desafios
- Contratos de longo prazo
- Projetos plurianuais
- Estoques existentes
- Vendas assinadas sob as antigas regras tributárias
2026-2028
Necessidade das empresas:
- Revisão de contratos
- Renegociação de cláusulas tributárias
- Simulações projeto a projeto
2029-2032
Efeitos potenciais:
- Melhor utilização do crédito
- Maior transparência
- Disputas de preços transitórios
Impacto geral: Variável, dependendo da estrutura do projeto.
Principal Desafio de Transição: Pagamento Dividido (Split Payment)
Com a implementação gradual prevista para o período de 2026-2027, os tributos passarão a ser recolhidos automaticamente, de forma crescente, no momento do pagamento, por meio do novo modelo de pagamento dividido (split payment).
Isso impacta:
- Fluxo de caixa
- Operações de tesouraria
- Sistemas ERP
- Gateways de pagamento
- Processos de recuperação de crédito
Setores com alto volume de transações (varejo, comércio eletrônico, marketplaces, logística) sentirão o maior impacto operacional.
Conclusões
Setor | Impacto da Carga Tributária | Complexidade Operacional | Efeito Geral |
Indústria | ↓ Menor / Neutra | Alta durante a Transição | Muito Positivo |
Comércio / Varejo | Neutro a ligeiramente Menor | Média | Positivo |
Logística | Neutro a Menor | Média | Positivo |
Agronegócio | Neutro a Menor | Média | Positivo |
Construção | Misto | Muito Alta | Misto |
Serviços Financeiros | Neutro | Média | Neutro |
Serviços Profissionais | Alto | Média | Negativo a Neutro |
Para as empresas brasileiras, o período mais crítico não é 2033, mas sim o intervalo de 2026 a 2028, quando sistemas, modelos de precificação, contratos, configurações de ERP, mecanismos de cálculo de impostos e cadeias de suprimentos precisarão ser reformulados enquanto ambos os regimes tributários coexistirem.
As empresas que concluírem simulações e avaliações de impacto setorial específico até 2027 terão uma vantagem significativa na proteção de margens e do fluxo de caixa durante a fase de transição, entre 2029 e 2032.
Carlos Matias é o fundador e CEO da CMC Consulting. O objetivo da CMC Consulting é viabilizar e implementar a expansão de empresas estrangeiras no Brasil e de empresas brasileiras em mercados internacionais.
Reforma Tributária do Brasil
Como o Simples Nacional será afetado pela reforma tributária brasileira
A reforma tributária brasileira não elimina o Simples Nacional.
De fato, a Constituição e a legislação regulamentadora preservam o tratamento diferenciado para micro e pequenas empresas.
No entanto, a reforma introduz mudanças importantes que podem afetar a competitividade, a precificação e o relacionamento com os clientes.
Note: ¹ O Simples Nacional é um regime tributário simplificado e unificado para microempresas (ME) e empresas de pequeno porte (EPP) no Brasil. Ele reduz a burocracia ao consolidar até oito tributos federais, estaduais e municipais em uma única guia de pagamento mensal.
Principais Vantagens
- Arrecadação unificada: Apenas uma guia de pagamento para todos os tributos.
- Contabilidade simplificada: Obrigações acessórias reduzidas e simplificadas.
- Redução de custos: Geralmente oferece alíquotas menores em comparação com os regimes de Lucro Presumido ou Lucro Real.
- Facilidade de conformidade: Processos simplificados para parcelamento de débitos em aberto.
Resumo Executivo
Tópico | Antes da Reforma | Depois da Reforma |
Simples Nacional | Regime Tributário Unificado | Mantido |
CBS & IBS | Não Aplicável | Incorporado ao Regime |
Carga Tributária | Cálculo Simplificado | Permanece Simplificado |
Créditos de IVA para Clientes | Limitados | Parcial ou total, dependendo da opção escolhida |
Competitividade no B2B | Geralmente Neutra | Pode tornar-se uma questão Estratégica |
O que permanece inalterado
As empresas enquadradas no Simples Nacional continuarão a:
- Utilizar o regime do Simples
- Pagar tributos por meio do DAS (Documento de Arrecadação do Simples Nacional)
- Beneficiar-se de obrigações acessórias simplificadas
- Manter os limites de receita atuais (sujeitos a ajustes futuros)
- Preservar o tratamento diferenciado para pequenas empresas
Para a maioria dos pequenos varejistas, restaurantes, prestadores de serviços locais e empresas familiares, o Simples Nacional continuará sendo o regime tributário preferencial.
A Mudança Mais Importante: Duas Opções para a CBS e o IBS
Com a implementação efetiva da CBS e do IBS para contribuintes do Simples, as empresas poderão, de modo geral, escolher entre dois modelos.
Opção 1 – Permanecer Integralmente no Simples Nacional
A empresa paga a CBS e o IBS dentro do DAS.
Vantagens
- Administração mais simples
- Menores custos de conformidade
- Gestão tributária facilitada
Desvantagens
- Clientes podem receber apenas créditos tributários limitados
- Potencial desvantagem competitiva em cadeias de suprimentos B2B
Esta opção provavelmente continuará sendo atraente para:
- Comércio local
- Restaurantes
- Salões de beleza
- Pequenos prestadores de serviços
- Empresas que vendem principalmente para consumidores finais (B2C)
Opção 2 – Regime segregado de CBS/IBS
A empresa permanece no Simples para os demais tributos, mas calcula a CBS e o IBS separadamente, sob o regime geral de IVA.
Vantagens
- Geração integral de créditos de IVA
- Melhor integração em cadeias de suprimentos industriais e corporativas
- Maior atratividade para grandes clientes
Desvantagens
- Conformidade mais complexa
- Exigências contábeis adicionais
- Maior carga administrativa
Esta opção pode ser atraente para:
- Fornecedores industriais
- Prestadores de serviços B2B
- Empresas de tecnologia
- Empresas que vendem para grandes corporações
Por que algumas empresas do Simples podem perder competitividade
O novo sistema de IVA baseia-se no mecanismo de créditos.
Grandes empresas darão preferência crescente a fornecedores que lhes permitam recuperar créditos de CBS e IBS.
Exemplo:
Hoje
Fornecedor A:
- Simples Nacional
- Preço: R$ 100
Fornecedor B:
- Lucro Real
- Preço: R$ 105
O cliente frequentemente escolhe o Fornecedor A.
Futuro cenário de IVA
Fornecedor A:
- Preço: R$ 100
- Crédito limitado
Fornecedor B:
- Preço: R$ 105
- Crédito integral de CBS/IBS
O custo líquido efetivo pode acabar sendo menor com o Fornecedor B, tornando-o mais atraente. Esse é um dos riscos estratégicos mais debatidos para empresas do Simples que atendem clientes corporativos.
Impacto por Setor
1. Comércio
Varejo B2C
Impacto: Baixo
Exemplos:
- Lojas de vestuário
- Pet shops
- Farmácias
- Lojas de conveniência
Os clientes são consumidores finais e não utilizam créditos fiscais.
Distribuição B2B
Impacto: Médio
Distribuidores que vendem para empresas de maior porte podem enfrentar pressão para gerar créditos.
2. Serviços
Serviços Profissionais
Impacto: Médio a Alto
Exemplos:
- Consultoria
- Serviços de TI
- Engenharia
- Marketing
Grandes clientes corporativos podem passar a avaliar cada vez mais os fornecedores com base na recuperação de créditos de IVA.
3. Indústria
Pequenos fabricantes
Impacto: Alto
As cadeias de suprimentos industriais são altamente sensíveis ao crédito.
Muitos pequenos fabricantes podem precisar avaliar se permanecer integralmente no Simples ainda é a estratégia ideal.
Cronograma
2026
- Ano de testes
- Empresas do Simples, em geral, não participam da fase de testes de arrecadação da CBS/IBS
- Ainda sem impacto significativo na carga tributária
2027–2033
- Implementação gradual
- CBS e IBS tornam-se cada vez mais relevantes
- As empresas precisarão avaliar qual opção de regime é financeiramente mais vantajosa
O que os executivos e empresários devem fazer agora
Se você vende principalmente para consumidores (B2C)
Ações prováveis:
- Permanecer no Simples Nacional
- Focar na precificação e na experiência do cliente
- Monitorar as mudanças tributárias
Se você vende principalmente para empresas (B2B)
Avalie:
- O impacto dos créditos de IVA nas decisões dos clientes
- Se a opção de CBS/IBS segregada gera vantagem competitiva
- A possível migração para os regimes de Lucro Presumido ou Lucro Real em alguns casos
Se você é um pequeno fabricante
Realize uma simulação tributária detalhada comparando:
- Simples Nacional
- Simples + CBS/IBS segregada
- Lucro Presumido
- Lucro Real
Para algumas empresas industriais, a escolha ideal após a reforma pode deixar de ser o Simples Nacional.
Conclusão Executiva
A reforma preserva o Simples Nacional, mas altera seu posicionamento estratégico. Historicamente, o Simples era quase sempre a escolha óbvia para as empresas elegíveis.
Com o novo modelo de IVA, a decisão torna-se mais complexa e detalhada:
- Empresas B2C: o Simples permanece altamente atraente.
- Serviços B2B: a competitividade precisa ser reavaliada.
- Fornecedores industriais: a modelagem financeira detalhada torna-se essencial.
- Empresas que vendem para grandes corporações: a capacidade de gerar créditos de CBS/IBS pode se tornar um fator comercial decisivo.
Para muitas pequenas e médias empresas, a questão fundamental após a reforma não será mais “Posso permanecer no Simples?”, mas sim “Permanecer integralmente no Simples ainda é a opção mais rentável?”.
Carlos Matias é o fundador e CEO da CMC Consulting. O objetivo da CMC Consulting é viabilizar e implementar a expansão de empresas estrangeiras no Brasil e de empresas brasileiras em mercados internacionais.
Procurando algo?
Cadastre-se e receba conteúdos exclusivos.
Categorias
Entrada e Expansão de Negócios no Brasil
Gestão Empresarial
Gestão de Processos
Gestão Interina
Siga-nos nas redes sociais
Matérias Recentes
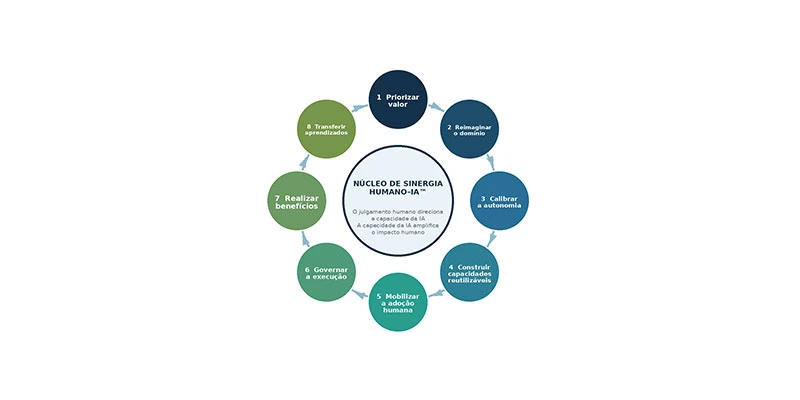
Vá Além dos Pilotos Isolados de IA: Comece a Transformar Domínios de Negócio
Por que tantos pilotos promissores de IA não conseguem gerar uma transformação em escala empresarial? Porque escalar tecnologia não é o mesmo que transformar o negócio. Conheça o Flywheel de Transformação de Domínios da CMC, que combina julgamento humano, capacidade de IA, governança e aprendizado reutilizável — fazendo de cada domínio transformado um impulso para o próximo.
A Economia da IA Agêntica Onde a Automação Termina e a Autonomia Começa
A questão central para os executivos já não é se a inteligência artificial pode automatizar o trabalho. É quanta autoridade um sistema de IA deve receber, em quais fluxos de trabalho, sob quais controles e a que custo econômico. Essa distinção é importante porque automação e autonomia geram business cases diferentes….
© 2024 CMC Consulting. Todos os direitos reservados.
Matérias Relacionadas
Vá Além dos Pilotos Isolados de IA: Comece a Transformar Domínios de Negócio
Por que tantos pilotos promissores de IA não conseguem gerar uma transformação em escala empresarial? Porque escalar tecnologia não é o mesmo que transformar o negócio. Conheça o Flywheel de Transformação de Domínios da CMC, que combina julgamento humano, capacidade de IA, governança e aprendizado reutilizável — fazendo de cada domínio transformado um impulso para o próximo.
A Economia da IA Agêntica Onde a Automação Termina e a Autonomia Começa
A questão central para os executivos já não é se a inteligência artificial pode automatizar o trabalho. É quanta autoridade um sistema de IA deve receber, em quais fluxos de trabalho, sob quais controles e a que custo econômico. Essa distinção é importante porque automação e autonomia geram business cases diferentes….
Antes de Decidir o Que Transformar, Faça uma Pergunta Diferente
As organizações raramente sofrem com a escassez de iniciativas de transformação. No entanto, cada uma delas pode levar as equipes de liderança a iniciar a conversa com uma pergunta de atraso: De Que a Organização deverá ser Capaz de Fazer de Forma Diferente Depois Disso?.
